Báo cáo tình hình lao động, tiền lương năm 2026 và kế hoạch thưởng Tết 2027: ai phải nộp, nộp thế nào, hạn nào
Chị kế toán của một công ty khoảng năm mươi người nhận được tin từ nhóm trao đổi của doanh nghiệp trong quận: “Sở Nội vụ đang đề nghị báo cáo lương và thưởng Tết, hạn 20/11, ai chưa nộp thì nộp đi.”
Chị mở tệp đính kèm, thấy một phiếu có mười mấy dòng chỉ tiêu, đơn vị tính là nghìn đồng, và hai chữ ký cuối trang.
Chị chưa kịp hỏi ai thì giám đốc nhắn: “Bên mình có phải nộp không? Nộp vào đâu? Khai lương bình quân là lương cơ bản hay gồm cả thưởng?” Ba câu hỏi, và chị chưa chắc câu nào.
Đây là tình huống minh hoạ do tụi mình dựng từ các câu hỏi hay gặp khi hỗ trợ doanh nghiệp, không phải ca của một khách cụ thể. Không có tên, không có số liệu thật.
Phiếu này ngắn, nhưng mỗi con số trên đó đứng tên công ty Sếp. Làm một lần cho gọn, giữ lại bản nháp có số gốc, thì lần sau cả công ty biết lấy số ở đâu.
TÓM TẮT 30 GIÂY
0.1. Sở Nội vụ Thành phố Hồ Chí Minh gửi công văn đề nghị các doanh nghiệp trên địa bàn báo cáo tình hình lao động, tiền lương năm 2026 và kế hoạch thưởng Tết Dương lịch, Tết Nguyên đán 2027.
0.2. Mốc ghi trong công văn: trước ngày 20/11/2026. Công văn dùng chữ “khuyến khích” cho việc làm sớm.
0.3. Doanh nghiệp tư nhân, có vốn nhà nước, có vốn đầu tư nước ngoài: nộp phiếu có ký, đóng dấu cho Sở. Doanh nghiệp trong khu chế xuất, khu công nghiệp, khu công nghệ cao: làm theo hướng dẫn của Ban Quản lý, không nộp thẳng cho Sở.
0.4. Phiếu hỏi: tiền lương bình quân, cao nhất, thấp nhất của năm 2026, và kế hoạch thưởng hai dịp Tết. Không có mức thưởng bắt buộc nào được ấn định trong phiếu.
0.5. Việc tuần này: gom bảng lương mười hai tháng, tính số lao động bình quân, tải phiếu mẫu, điền nháp, trình giám đốc ký.
1. Căn cứ và văn bản đang áp dụng
Căn cứ trực tiếp của đợt này là công văn của Sở Nội vụ. Các điều của Bộ luật Lao động chỉ là nền, tụi mình ghi rõ cái nào đã đọc, cái nào chưa.
| Số | A. Văn bản, điều | B. Nội dung liên quan | C. Ngày, hiệu lực | D. Tụi mình đã đọc đến đâu |
|---|---|---|---|---|
| 1.1. | Công văn của Sở Nội vụ Thành phố Hồ Chí Minh, trích yếu: báo cáo tình hình lao động, tiền lương năm 2026 và kế hoạch thưởng Tết năm 2027. | Đề nghị doanh nghiệp báo cáo và công bố sớm kế hoạch lương, thưởng Tết. | Ghi “ngày … tháng 11 năm 2026”. Số văn bản để trống trong bản đã đọc. | Đã đọc bản tệp ba trang. Chưa thấy bài đăng trên trang của Sở trong phạm vi đã dò. |
| 1.2. | Bộ luật Lao động số 45/2019/QH14, điểm b khoản 1 và khoản 3 Điều 112. | Điểm b khoản 1: nghỉ Tết Âm lịch 05 ngày. Khoản 3: hằng năm, căn cứ điều kiện thực tế, Thủ tướng Chính phủ quyết định cụ thể ngày nghỉ. Công văn của Sở viện dẫn điều này. | Quốc hội ban hành 20/11/2019, có hiệu lực từ 01/01/2021. Còn hiệu lực. Bản hợp nhất 125/VBHN-VPQH (ký 27/08/2025) ghi nhận Luật 71/2025/QH15 sửa đổi, có hiệu lực 01/01/2026. Một trang tra cứu còn liệt kê thêm các Luật 113/2025/QH15 và 124/2025/QH15; tụi mình chưa thấy các luật này sửa Điều 112. | Đã đọc nguyên văn điều này trong bản hợp nhất đăng trên luatvietnam.vn (nguồn thứ cấp, chưa đối chiếu với Công báo). |
| 1.3. | Bộ luật Lao động số 45/2019/QH14, Điều 104. | Khoản 1: thưởng là số tiền, tài sản hoặc hình thức khác, căn cứ kết quả sản xuất, kinh doanh và mức độ hoàn thành công việc. Khoản 2: quy chế thưởng do người sử dụng lao động quyết định và công bố công khai tại nơi làm việc. Trước đó phải tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở (nơi có tổ chức này). | Cùng văn bản như ô 1.2C: có hiệu lực từ 01/01/2021, còn hiệu lực. | Đã đọc nguyên văn trong bản hợp nhất trên luatvietnam.vn (nguồn thứ cấp, chưa đối chiếu với Công báo). |
| 1.4. | Bộ luật Lao động số 45/2019/QH14, Điều 12 (khoản 2, khoản 3); Nghị định 145/2020/NĐ-CP, Điều 4. | Đây là báo cáo khác. Điều 12 khoản 2: khai trình việc sử dụng lao động trong 30 ngày kể từ khi bắt đầu hoạt động. Sau đó định kỳ báo cáo thay đổi về lao động với cơ quan chuyên môn cấp tỉnh. Đồng thời thông báo cho cơ quan bảo hiểm xã hội. Khoản 3: Chính phủ quy định chi tiết. Theo các bài tư vấn, Nghị định 145/2020 quy định báo cáo định kỳ hạn trước ngày 05 tháng 6 và 05 tháng 12. Đừng nhầm với phiếu lương, thưởng Tết trong bài này. | Bộ luật: như ô 1.2C. Nghị định 145/2020/NĐ-CP ban hành 14/12/2020, có hiệu lực từ 01/02/2021 (nhiều nguồn khớp; một nguồn ghi ngày khác, chưa xác minh). Theo các bài tư vấn, khoản 2 Điều 4 được sửa bởi Nghị định 35/2022/NĐ-CP và được bổ sung bởi Nghị định 10/2024/NĐ-CP. Một số bài mới dẫn thêm Điều 71 Nghị định 129/2025/NĐ-CP cho việc này: chưa xác minh. Có dự thảo sửa đổi Nghị định 145 năm 2026, chưa ban hành. | Điều 12: đã đọc nguyên văn như ô 1.2D. Nghị định 145 và các nghị định sửa đổi: chỉ qua bài tư vấn, chưa mở nguyên văn. Sếp cần nộp báo cáo định kỳ thì xem văn bản hiện hành. |
| 1.5. | Công văn 12421/BNV-CTL&BHXH của Bộ Nội vụ. | Theo các báo, Bộ yêu cầu các địa phương báo cáo tình hình lương, thưởng Tết về Bộ trước ngày 25/11/2026. Vì vậy Sở lấy mốc 20/11 để còn kịp tổng hợp. | Ngày ban hành: chưa xác minh. | Chưa xác minh bản gốc, chỉ qua báo chí. Bài không dùng làm căn cứ, chỉ nêu để giải thích mốc. |
Cách gọi bảng: “ô 1.4D” là hàng 1.4, cột D. Văn bản gốc để Sếp tự kiểm tra tại vbpl.vn hoặc congbao.chinhphu.vn. Ngày tra: 06/11/2026 (căn cứ 1.2 đến 1.4 tra bổ sung ngày 07/11/2026).
Công văn dùng chữ “đề nghị” và “khuyến khích”. Tụi mình chưa thấy văn bản nào đặt mức phạt riêng cho việc không trả lời phiếu này. Dù vậy Sếp nên xem lại văn bản gốc của Sở, và hỏi Phòng phụ trách nếu cần chắc.
2. Ai nộp, nộp cho ai
Doanh nghiệp nằm ở đâu thì nộp ở đó: ngoài khu thì nộp Sở, trong khu chế xuất hay khu công nghiệp thì nộp theo Ban Quản lý.
| Số | A. Nhóm doanh nghiệp | B. Nộp cho ai | C. Nộp bằng cách nào |
|---|---|---|---|
| 2.1. | 1. Công ty trách nhiệm hữu hạn một thành viên do Nhà nước nắm toàn bộ vốn điều lệ. 2. Doanh nghiệp có cổ phần, vốn góp chi phối của Nhà nước. 3. Doanh nghiệp dân doanh. 4. Doanh nghiệp có vốn đầu tư nước ngoài. |
Phòng Lao động, Tiền lương, Bảo hiểm xã hội thuộc Sở Nội vụ, số 159 Pasteur, phường Xuân Hòa, Thành phố Hồ Chí Minh. | Gửi phiếu có ký tên, đóng dấu (tệp .pdf), chọn một trong ba cách: 1. Đường dẫn Google Form hoặc quét mã QR, cách được ưu tiên. 2. Thư điện tử ldtlbhxh.snv@tphcm.gov.vn. 3. Bản giấy gửi tới địa chỉ bên cạnh. |
| 2.2. | Doanh nghiệp trong khu chế xuất, khu công nghiệp. | Ban Quản lý các Khu chế xuất và Công nghiệp Thành phố, số 35 Nguyễn Bỉnh Khiêm, phường Sài Gòn. Điện thoại 38.232.575 hoặc 38.290.405. | Theo hướng dẫn của Ban Quản lý. Không nộp qua đường dẫn của Sở. |
| 2.3. | Doanh nghiệp trong Khu công nghệ cao. | Ban Quản lý Khu công nghệ cao Thành phố, đường D1, Khu Công nghệ cao, phường Tăng Nhơn Phú. Điện thoại 37.360.293. | Theo hướng dẫn của Ban Quản lý. Không nộp qua đường dẫn của Sở. |
Cách gọi: “ô 2.1C ý 1” là hàng 2.1, cột C, ý số 1. Điện thoại hỗ trợ của Phòng Lao động, Tiền lương, Bảo hiểm xã hội: 028.38.295.900, máy lẻ 241. Phiếu mẫu lấy ở sonoivu.hochiminhcity.gov.vn hoặc quét mã QR trong công văn.
Tin truyền miệng hay nói “doanh nghiệp nhà nước và dân doanh nộp qua đường dẫn”. Công văn còn ghi cả doanh nghiệp có vốn đầu tư nước ngoài, và tách riêng nhóm trong khu chế xuất, khu công nghiệp, khu công nghệ cao. Sếp thuộc nhóm nào thì đọc đúng hàng của nhóm đó.
3. Quy trình: bốn giai đoạn, bảy bước
Bốn giai đoạn theo thứ tự: chuẩn bị số liệu, điền mẫu, nộp, lưu bằng chứng; sơ đồ đánh số bảy bước. Sơ đồ sau cho thấy ai làm gì ở mỗi bước.
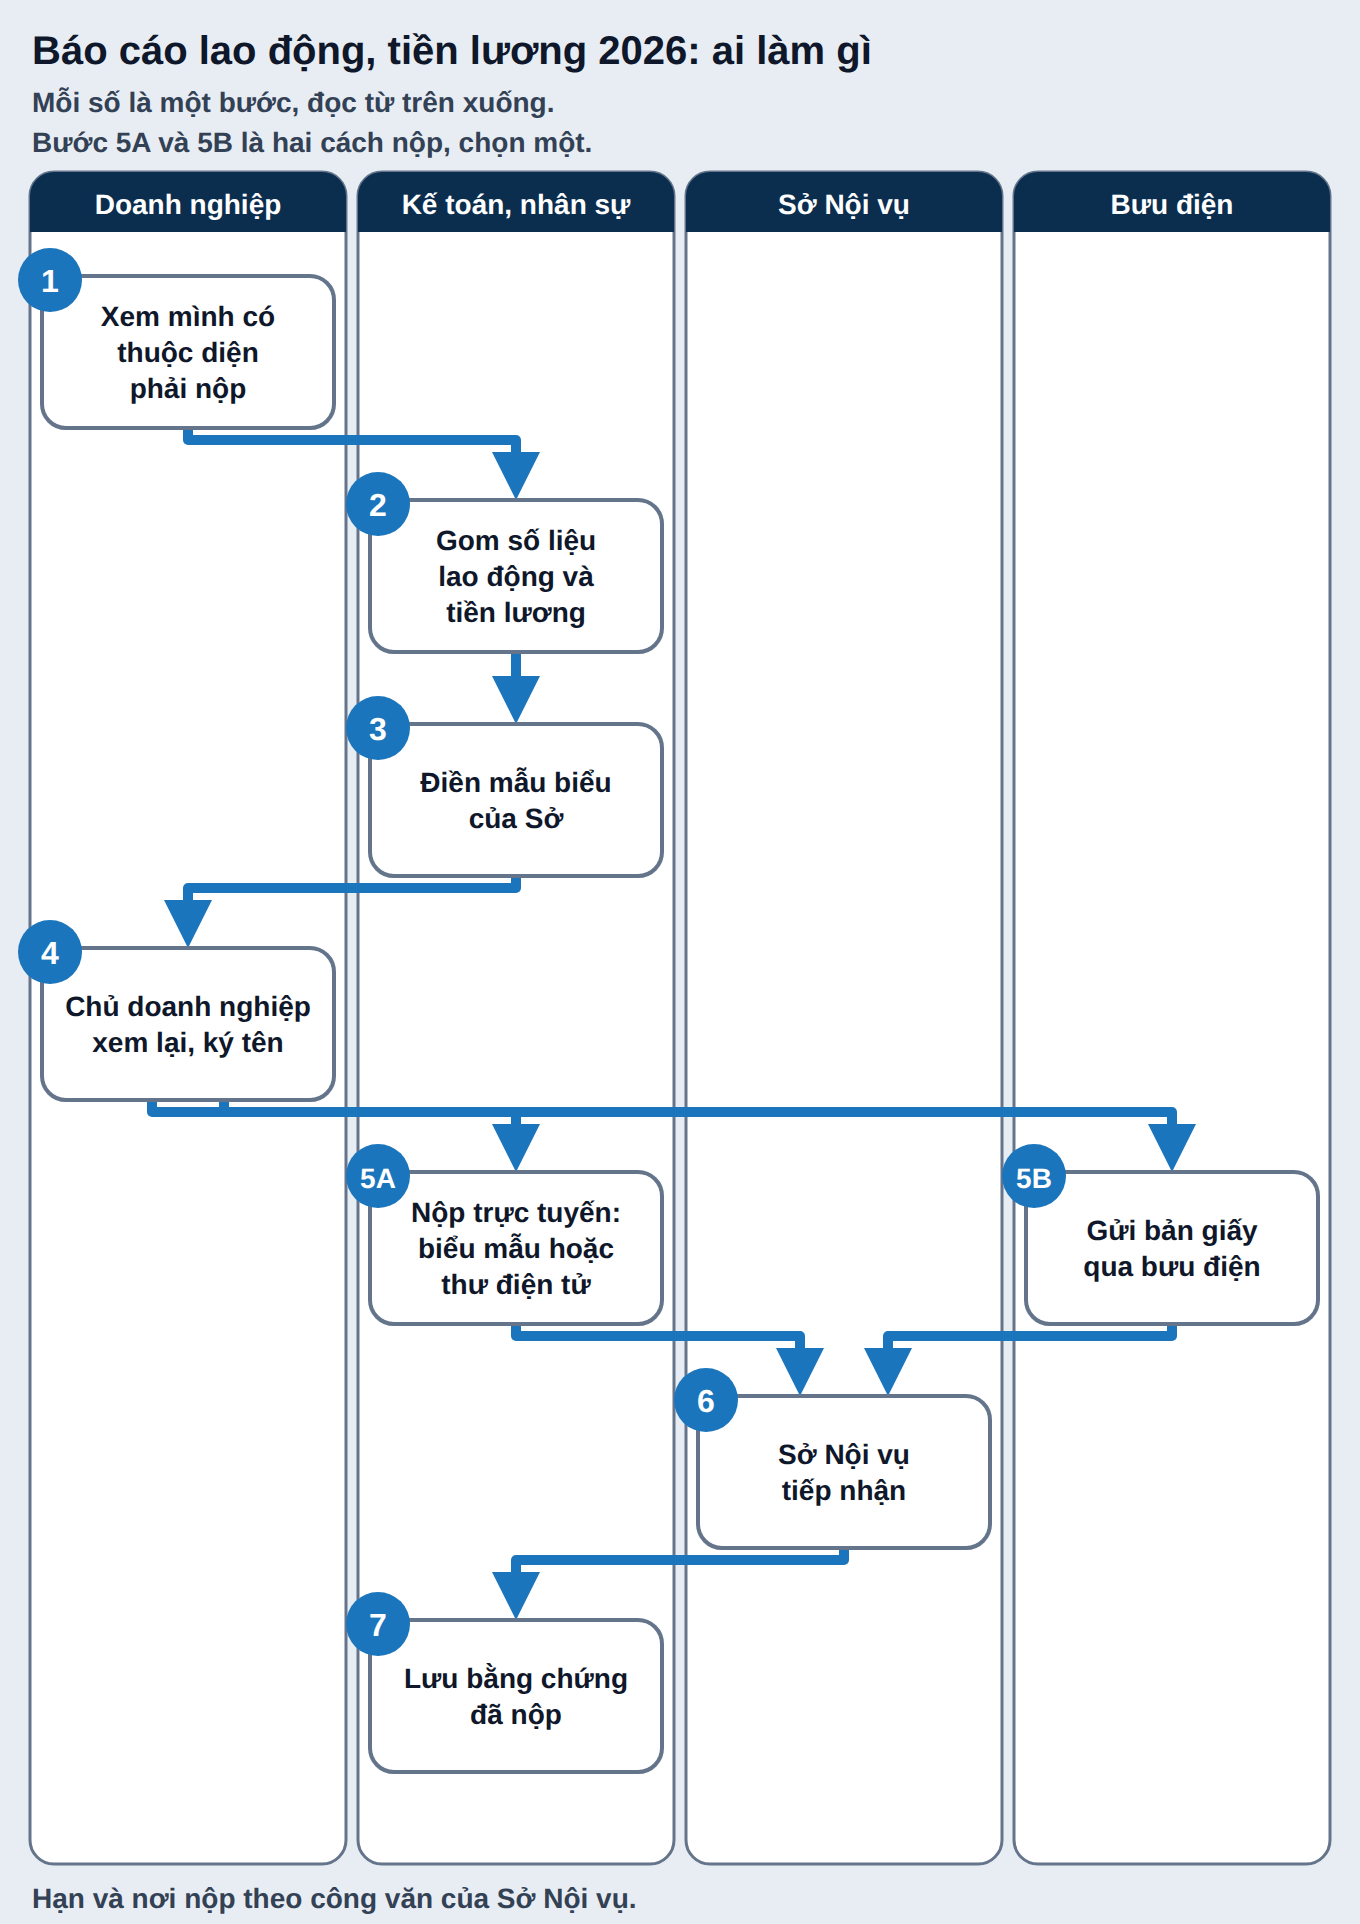
3.1. Bước 1 và 2: chuẩn bị số liệu
3.1.1. Xác định nhóm của doanh nghiệp theo bảng ở mục 2. Nằm trong khu chế xuất, khu công nghiệp hay khu công nghệ cao thì gọi Ban Quản lý trước.
3.1.2. Kế toán gom bảng lương mười hai tháng của năm 2026. Tháng nào chưa đóng sổ thì lấy số dự kiến và ghi rõ trong bản nháp.
3.1.3. Nhân sự đếm số lao động từng tháng. Bảng ở mục 4 chỉ rõ cần số nào.
3.1.4. Giám đốc báo kế hoạch thưởng Tết Dương lịch và Tết Nguyên đán 2027. Chưa chốt thì ghi mức dự kiến, vì phiếu hỏi kế hoạch.
3.2. Bước 3 và 4: điền mẫu, giám đốc xem lại
3.2.1. Tải phiếu mẫu “Báo cáo tình hình lao động, tiền lương năm 2026 và kế hoạch thưởng Tết Dương lịch, Tết Nguyên đán năm 2027” ở trang của Sở hoặc quét mã QR trong công văn.
3.2.2. Điền đủ bảy mục. Đơn vị tính ghi trong phiếu là nghìn đồng, không phải đồng, không phải triệu đồng.
3.2.3. Cuối phiếu có hai chữ ký: người lập biểu, và giám đốc hoặc người được uỷ quyền, có đóng dấu.
3.2.4. Bản mẫu có thể được Sở sửa sau ngày tụi mình đọc (06/11/2026). Tải bản mới nhất ngay trước khi điền.
3.3. Bước 5, 6, 7: nộp và lưu bằng chứng
3.3.1. Chọn một cách nộp ở mục 2. Công văn khuyến khích chỉ gửi một cách, tránh nộp trùng.
3.3.2. Nộp trực tuyến: chụp màn hình lúc gửi xong, giữ thư xác nhận nếu có. Gửi thư điện tử: giữ thư đã gửi.
3.3.3. Gửi bản giấy qua bưu điện: giữ biên nhận của bưu điện kèm bản photo phiếu đã ký, đóng dấu.
3.3.4. Gom tất cả vào một thư mục “Báo cáo lao động tiền lương 2026”: phiếu đã ký, bảng tính số, bằng chứng đã nộp.
4. Bảng chỉ tiêu cần chuẩn bị
Phiếu có ba nhóm thông tin: thông tin doanh nghiệp, bảng lương và thưởng, và các câu hỏi ngắn về khó khăn, ngày nghỉ Tết, hỗ trợ khác. Bảng bên dưới tổng hợp cả ba nhóm, kèm chỗ lấy số.
| Số | A. Chỉ tiêu | B. Đơn vị | C. Kỳ | D. Cách tính theo chú thích của mẫu | E. Lấy số ở đâu |
|---|---|---|---|---|---|
| 4.1. | Thông tin doanh nghiệp: tên, mã số thuế, địa chỉ, điện thoại, thư điện tử, tổng số lao động hiện nay. | Chữ, người | Hiện nay | Ghi theo giấy phép và danh sách lao động đang làm việc. | Giấy chứng nhận đăng ký doanh nghiệp, danh sách bảo hiểm xã hội. |
| 4.2. | Mã 1.1: tiền lương bình quân. | Nghìn đồng một người một tháng | Thực hiện 2026 | Quỹ tiền lương cả năm gồm lương, tiền công, tiền thưởng từ quỹ lương, phụ cấp lương và khoản bổ sung được hạch toán vào giá thành hoặc chi phí. Lấy quỹ đó chia số lao động bình quân, rồi chia 12. | Bảng lương mười hai tháng, sổ chi phí lương. |
| 4.3. | Dòng phụ dưới mã 1.1: tổng số lao động thực tế sử dụng bình quân trong tháng. | Người | Thực hiện 2026 | Cộng số lao động của mười hai tháng, chia 12. | Danh sách lao động từng tháng. |
| 4.4. | Mã 1.2: tiền lương cao nhất. | Nghìn đồng một tháng | Thực hiện 2026 | Mẫu không có chú thích cách tính riêng cho dòng này. Sếp xem phiếu mẫu gốc của Sở khi điền. | Bảng lương. |
| 4.5. | Mã 1.3 và dòng phụ: tiền lương thấp nhất, và số lao động nhận mức đó. | Nghìn đồng một tháng, người | Thực hiện 2026 | Mức lương thấp nhất trả cho người làm đủ ngày công trong tháng. | Bảng lương, bảng chấm công. |
| 4.6. | Mã 2.1 và dòng phụ: thưởng Tết Dương lịch bình quân, và số người được xét thưởng. | Nghìn đồng một người, người | Kế hoạch Tết Dương lịch 2027 | Quỹ thưởng của dịp đó chia cho tổng số lao động được xét thưởng. | Quy chế thưởng, quyết định của giám đốc. |
| 4.7. | Mã 2.2 và 2.3 cùng dòng phụ: thưởng Tết Dương lịch cao nhất, thấp nhất (mức cho người làm đủ 12 tháng), số người nhận mức thấp nhất. | Nghìn đồng một người, người | Kế hoạch | Lấy từ phương án thưởng đã dự kiến. | Quy chế thưởng. |
| 4.8. | Mã 3.1 và dòng phụ: thưởng Tết Nguyên đán bình quân, và số người được xét thưởng. | Nghìn đồng một người, người | Kế hoạch Tết Nguyên đán 2027 | Quỹ thưởng dịp Tết Nguyên đán chia cho tổng số lao động được xét thưởng. | Quy chế thưởng, quyết định của giám đốc. |
| 4.9. | Mã 3.2 và 3.3 cùng dòng phụ: thưởng Tết Nguyên đán cao nhất, thấp nhất (mức cho người làm đủ 12 tháng), số người nhận mức thấp nhất. | Nghìn đồng một người, người | Kế hoạch | Lấy từ phương án thưởng đã dự kiến. | Quy chế thưởng. |
| 4.10. | Mục 3 và 4 của phiếu: loại hình doanh nghiệp (chọn một) và ngành sản xuất kinh doanh chính (chọn một, theo ngành có doanh thu lớn nhất). | Chọn | Hiện nay | Ngành chính là ngành có doanh thu lớn nhất, diễn giải thêm ở ô “Ngành nghề cụ thể”. | Báo cáo doanh thu, giấy phép kinh doanh. |
| 4.11. | Mục 5, 6, 7: có khó khăn trả lương, thưởng không (nếu có nêu nguyên nhân, giải pháp); số ngày nghỉ Tết Nguyên đán 2027 dự kiến; các hỗ trợ khác dịp Tết (quà Tết, tàu xe). | Có, không; ngày; chữ | Kế hoạch | Ngày nghỉ Tết phải bảo đảm điểm b khoản 1 (Tết Âm lịch 05 ngày) và khoản 3 Điều 112 Bộ luật Lao động, theo công văn của Sở. | Quyết định của giám đốc, thoả ước hoặc nội quy lao động. |
Cách gọi: “ô 4.2D” là hàng 4.2, cột D. Phiếu không ấn định mức thưởng; doanh nghiệp tự khai kế hoạch, không có mức tối thiểu bắt buộc trong phiếu.
5. Ví dụ tính số cho một công ty minh hoạ
Tính bằng nghìn đồng và chia đúng chỗ, Sếp sẽ ra cùng một con số với cách tính của mẫu.
Các số trong mục này là giả định của tụi mình, không phải số của khách nào. Công ty minh hoạ có số lao động mười hai tháng lần lượt: 48, 48, 50, 50, 52, 52, 52, 54, 54, 54, 56, 56. Quỹ tiền lương cả năm là 3.600.000 nghìn đồng (tức 3,6 tỷ đồng).
5.1. Số lao động bình quân. Cộng mười hai tháng ra 626 người. Chia 12 ra khoảng 52,17 người. Ghi vào phiếu: khoảng 52 người.
5.2. Tiền lương bình quân. Theo chú thích của mẫu: 3.600.000 chia 52,17 chia 12. Tính gọn bằng cách lấy 3.600.000 chia 626, ra khoảng 5.751 nghìn đồng một người một tháng, tức khoảng 5,75 triệu đồng.
5.3. Thưởng Tết Nguyên đán bình quân. Giả sử quỹ thưởng dự kiến là 468.000 nghìn đồng, có 52 người được xét thưởng. Bình quân là 468.000 chia 52, bằng 9.000 nghìn đồng một người, tức 9 triệu đồng.
Gõ nhầm “5.751 nghìn đồng” thành “5.751.000” là sai đơn vị, nghĩa là báo lương gấp nghìn lần. Điền xong, Sếp đọc lại một lần: con số lương bình quân có ra cỡ vài ngàn không?
6. Ba dòng phải khớp trước khi ký
Số trên phiếu phải khớp với bảng lương, danh sách lao động, và quyết định thưởng đang có trong công ty.
6.1. Khớp người. Số lao động trong phiếu phải ra được từ danh sách lao động hằng tháng và danh sách bảo hiểm xã hội.
6.2. Khớp tiền. Quỹ lương dùng để chia bình quân phải ra được từ bảng lương và sổ chi phí lương của năm 2026.
6.3. Khớp kế hoạch. Mức thưởng Tết trong phiếu phải ra được từ quy chế thưởng hoặc quyết định của giám đốc. Chưa có thì viết quyết định trước, điền phiếu sau.
6.4. Mẫu có ghi: thông tin doanh nghiệp cung cấp chỉ dùng vào mục đích nghiên cứu và được bảo mật theo quy định. Dù vậy Sếp vẫn giữ bản nháp có số gốc, để khi cần trả lời lại thì có ngay.
7. Lỗi thường gặp
Năm lỗi dưới đây đều xuất phát từ việc đọc vội chú thích của mẫu hoặc nộp nhầm nơi.
7.1. Nộp nhầm nơi. Doanh nghiệp trong khu chế xuất, khu công nghiệp, khu công nghệ cao điền qua đường dẫn của Sở thay vì làm theo Ban Quản lý. Cách tránh: kiểm địa chỉ nhà máy trước.
7.2. Sai đơn vị. Điền đồng hoặc triệu đồng vào ô nghìn đồng. Cách tránh: đọc lại theo ví dụ ở mục 5.
7.3. Tính lương bình quân không chia cho 12. Ra số lương cả năm của một người. Cách tránh: dùng đúng công thức ở ô 4.2D.
7.4. Quên ký, quên đóng dấu. Công văn đề nghị gửi phiếu có ký tên, đóng dấu. Cách tránh: kiểm hai chữ ký và dấu trước khi quét tệp .pdf.
7.5. Nộp ba đường cùng lúc. Vừa gửi biểu mẫu, vừa thư điện tử, vừa bản giấy. Công văn khuyến khích chỉ gửi một cách. Cách tránh: chọn một, ghi lại đã chọn cách nào.
7.6. Hiểu nhầm đây là báo cáo định kỳ. Báo cáo sử dụng lao động định kỳ là việc khác, hạn và nơi nộp xem ô 1.4B và văn bản hiện hành. Làm xong cái này không có nghĩa đã làm xong cái kia.
8. Câu hỏi thường gặp
8.1. Công ty tôi chỉ có vài người, có phải nộp không? Công văn gửi các doanh nghiệp trên địa bàn, thuộc các thành phần kinh tế, và dùng chữ “đề nghị”. Tụi mình chưa thấy ngưỡng số người trong công văn. Sếp gọi Phòng Lao động, Tiền lương, Bảo hiểm xã hội theo số 028.38.295.900, máy lẻ 241 để chắc.
8.2. Không nộp có bị phạt không? Tụi mình chưa thấy văn bản nào đặt mức phạt riêng cho việc không trả lời phiếu này. Tụi mình chưa tra hết các nghị định về tiền lương, nên không dám nói “không sao”. Sếp hỏi Sở cho chắc.
8.3. Chưa chốt mức thưởng thì điền thế nào? Phiếu hỏi kế hoạch. Sếp điền mức dự kiến, và cân nhắc xây dựng phương án thưởng cùng tổ chức đại diện người lao động, như công văn đề nghị.
8.4. Thưởng có bắt buộc phải bằng tiền không? Theo khoản 1 Điều 104 Bộ luật Lao động, thưởng có thể là tiền, tài sản hoặc hình thức khác. Phiếu có mục riêng để ghi quà Tết, hỗ trợ tàu xe.
8.5. Công văn số mấy, ngày nào? Trong bản tụi mình đọc, số và ngày chưa điền, chỉ có “tháng 11 năm 2026”. Cần trích số để làm hồ sơ thì hỏi Phòng phụ trách của Sở.
8.6. Công ty có chi nhánh ở nhiều nơi thì sao? Công văn không nêu trường hợp này, tụi mình chưa xác minh. Sếp hỏi Sở để biết nộp một phiếu chung hay nhiều phiếu.
8.7. Hộ kinh doanh có phải nộp không? Công văn gửi các doanh nghiệp. Công văn không nêu hộ kinh doanh, tụi mình chưa xác minh. Sếp là hộ kinh doanh thì hỏi Phòng phụ trách của Sở trước khi làm.
9. Việc làm ngay trong tuần này
Năm việc sau làm được trong một buổi, không cần ai khác ngoài kế toán và giám đốc.
9.1. Xác định nhóm của công ty theo bảng mục 2. Nằm trong khu chế xuất, khu công nghiệp, khu công nghệ cao thì gọi Ban Quản lý hôm nay.
9.2. Tải phiếu mẫu mới nhất, in hoặc lưu bản nháp.
9.3. Lập bảng tính nhỏ: số lao động mười hai tháng, quỹ lương, quỹ thưởng dự kiến. Dùng công thức ở mục 4 và ví dụ ở mục 5.
9.4. Trình giám đốc xem phương án thưởng Tết, rồi ký phiếu và đóng dấu.
9.5. Nộp một cách, chụp hoặc giữ bằng chứng, bỏ vào thư mục đã đặt ở ô 3.3.4. Mốc Sở ghi là trước ngày 20/11/2026.
Công cụ miễn phí của tụi mình. Công cụ giúp Sếp làm bốn việc: nhập số liệu theo mẫu phiếu của Sở Nội vụ, in báo cáo khổ A4, in tem thư gửi bưu điện, và tra địa chỉ Sở Nội vụ của 34 tỉnh thành.
Mở công cụ: tckn.vn/cong-cu/bao-cao-lao-dong-tien-luong-2026
Số liệu đi đâu? Công cụ chạy ngay trên trình duyệt của Sếp, không gửi số liệu lương, thưởng đi đâu. Riêng chức năng tra theo mã số thuế thì chỉ gửi đúng mã số thuế đó, qua cổng của bên thứ ba.
Danh sách 34 Sở Nội vụ có 9 dòng mức tin cậy trung bình, do trang của sở chưa rõ hoặc hai nguồn chưa khớp hẳn. Gửi bản giấy thì gọi xác nhận địa chỉ trước khi dán phong bì.
Công cụ chỉ giúp nhập và trình bày. Sếp vẫn đối chiếu với phiếu mẫu mới nhất của Sở.
10. Nguồn của bài
| Số | A. Nguồn | B. Dùng cho | C. Ngày đối chiếu |
|---|---|---|---|
| 10.1. | Công văn của Sở Nội vụ Thành phố Hồ Chí Minh về báo cáo tình hình lao động, tiền lương 2026 và kế hoạch thưởng Tết 2027 (tệp ba trang). | Đối tượng, cách nộp, hạn, liên hệ. | 06/11/2026. |
| 10.2. | Phiếu mẫu “Báo cáo tình hình lao động, tiền lương năm 2026 và kế hoạch thưởng Tết Dương lịch, Tết Nguyên đán năm 2027” (Google Docs). | Chỉ tiêu, chú thích cách tính. | 06/11/2026. |
| 10.3. | Báo Lào Cai ngày 02/11/2026 và một số báo khác về yêu cầu của Bộ Nội vụ. | Mốc 25/11/2026 của Bộ. | 06/11/2026. |
Tụi mình chưa thấy bài đăng về đợt này trên trang Sở Nội vụ trong phạm vi đã dò (10 bài mới nhất của mục Lao động, Tiền lương, Bảo hiểm xã hội). Vì vậy Sếp hỏi trực tiếp Phòng phụ trách để chắc. Hạn, biểu mẫu và cách nộp có thể được Sở điều chỉnh sau ngày đối chiếu.
Gửi tụi mình bảng lương và phiếu nháp của Sếp, tụi mình cùng soát số trước khi giám đốc ký. Coi trước khi ký thì sửa được. Nộp rồi mới thấy sai thì chỉ còn biết tiếc. Sếp cần người ngồi cùng thì đặt lịch tại tckn.vn/hen-gap-tu-van, hoặc xem thêm cổng khách hàng tại hotro.tckn.vn nếu Sếp đang là khách của Tài Chính Khởi Nghiệp.
Cập nhật lần cuối: 07/11/2026. Nội dung không đổi; chỉ chỉnh lại bảng và sơ đồ cho vừa khung đọc.
Miễn trừ trách nhiệm: Bài viết mang tính tham khảo, dựa trên bản công văn và phiếu mẫu tụi mình đọc ngày 06/11/2026. Số công văn và ngày ban hành của công văn chưa có trong bản đã đọc. Các điều luật trích qua bản hợp nhất đăng trên luatvietnam.vn và chưa đối chiếu với Công báo. Quy định có thể thay đổi; Sếp vui lòng xem văn bản gốc của Sở Nội vụ và liên hệ Tài Chính Khởi Nghiệp để được hỗ trợ theo hồ sơ thực tế của doanh nghiệp.
#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #laodongtienluong #thuongtet
